Wettelijke grondslag
Op grond van artikel 12, eerste lid, onderdelen a en c van het Besluit Begroting en Verantwoording provincies en gemeenten (BBV) stelt de raad de Nota Grondbeleid vast. Dit kaderstellende document vertaalt de beleidsdoelen uit de Gemeentewet en het coalitieakkoord naar strategische en financiële kaders voor grondexploitaties.
Uitgangspunten grondbeleid
1. Inleiding / visie
De beschikbaarheid van grond is een belangrijke randvoorwaarde voor het realiseren van onze beleidsdoelstellingen en bestuurlijke ambities op het gebied van de fysieke leefomgeving. Dit zijn bijvoorbeeld ambities op het gebied van voldoende en betaalbare woningbouw, duurzaamheid en leefbaarheid. Grondbeleid zorgt er voor dat grond tijdig en in voldoende mate beschikbaar is voor de realisatie van deze ambities en doelstellingen. Grondbeleid is dus geen doel op zich, maar een middel om de maatschappelijke doelen van de gemeente te bereiken.
Grondbeleid gaat daarbij specifiek over de regierol die de gemeente inneemt bij een ruimtelijke ontwikkeling en welke instrumenten van grondbeleid zij daarbij inzet. Vanuit de kaders van haar grondbeleid wordt vastgelegd wat voor de gemeente de belangrijkste afwegingen zijn om te komen tot de juiste keuzes hierin.
2. Nota Grondbeleid 2023
De nota Grondbeleid is een zogenaamd kaderstellend document. Dat betekent dat op hoofdlijnen het beleid wordt vastgesteld en de grenzen worden aangeven waarbinnen bestuurlijke bevoegdheden mogen worden uitgevoerd. Het college geeft vervolgens uitvoering aan het grondbeleid binnen de gestelde kaders en legt hierover verantwoording af.
Kern van de nota Grondbeleid 2023 is de strategische keuze voor situationeel grondbeleid, met organisatorische en financiële voorwaarden en duidelijke regels rondom voorbereiding en uitvoering van gemeentelijke grondexploitaties.
3. Kwantitatieve uitgangspunten
De parameters voor kosten- en opbrengstenstijging en rente zijn vastgelegd in ‘MPG 2026’. Een verdere onderbouwing voor de parameters is hier te vinden.
Volgens de notitie ‘Grondbeleid in begroting en jaarstukken’ (2023) van de Commissie BBV gelden de volgende richtlijnen:
- Rentetoerekening aan grondexploitaties is gelijk aan de omslagrente.
- De disconteringsvoet voor alle grondexploitaties is 2%, als basis voor de Netto Contante Waarde. Conform de richtlijn van het BBV.
MPG 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|
Opbrengsten | |||
Woningbouw vrije sector | 4,5% | 4,5% | 2,0% |
Woningbouw betaalbare koop | 2,5% | 2,5% | 2,0% |
Woningbouw sociale huur | 2,5% | 2,5% | 2,0% |
Kosten | |||
GWW | 3,0% | 3,0% | 2,0% |
Plankosten | 3,0% | 3,0% | 2,0% |
Rente | |||
Omslagrente | 1,2% | 1,2% | 1,2% |
4. Financiële paragraaf
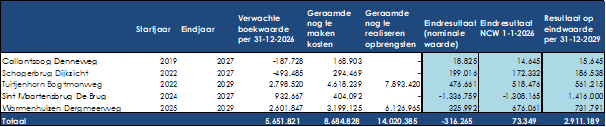
In onderstaande tabellen zijn de looptijd, actuele boekwaarden, nog (nominale) te verwachten kosten en opbrengsten en de verwachte eindresultaten van de grondexploitaties (BIE), welke nog doorlopen na 2027, weergegeven.
In onderstaande tabel wordt de stand van zaken van de gronduitgifte weergegeven.
Project | % kavels uitgegeven |
|---|---|
Callantsoog Denneweg | 0% |
Schagerbrug Dijkzicht | 82,20% |
Tuitjenhorn Bogtmanweg | 0% |
Sint Maartensbrug De Brug | 0% |
Warmenhuizen Dergmeerweg | 0% |
Onderstaande tabel geeft een overzicht van de genomen winst tot nu toe en de verwachte winstneming voor de komende jaren.
Project | Resultaat op eindwaarde exlc. Winstneming | Verwachte winstneming t/m 2026 | Winstneming 2027 | Winstneming 2028 | Winstneming 2029 |
|---|---|---|---|---|---|
Callantsoog Denneweg | 15.647 | 6.149 | 9.479 | 9 | 9 |
Schagerbrug Dijkzicht | 319.401 | 269.417 | 48.969 | 505 | 511 |
Tuitjenhorn Bogtmanweg | 561.215 | 0 | 210.892 | 165.178 | 185.145 |
Warmenhuizen Dergmeerweg | 731.792 | 37.088 | 138.961 | 216.418 | 339.225 |
Project | 1.628.055 | 312.654 | 408.301 | 382.110 | 524.990 |
Risico’s en onzekerheden
Risicoanalyse Grondexploitaties
Bij grondexploitaties wordt standaard een risicoanalyse uitgevoerd, inclusief een beoordeling van project- en marktrisico’s en bijbehorende beheersmaatregelen. Projectrisico’s worden kwalitatief beoordeeld op kans (laag: 25%, gemiddeld: 50%, hoog: >50%) en impact. Bij een hoge kans moet het risico deels in de begroting worden opgenomen of beheerst worden. Marktrisico’s zijn gebaseerd op het scenario uit de MPG en gelden voor alle nieuwe exploitaties, tenzij gemotiveerd afgeweken wordt.
Marktontwikkelingen
Grondexploitaties worden beïnvloed door inflatie (kostenstijging) en ontwikkelingen op de vastgoedmarkt (opbrengsten). Zie MPG 2026 voor actuele trends.
Marktrisicoscenario
De begrotingsparameters zijn gebaseerd op het gemiddelde scenario uit de Outlook Grondexploitaties 2026 van Metafoor. De marktanalyse gebruikt de negatieve bandbreedte: hogere kosten en lagere opbrengsten tot 2028. Dit leidt tot een totaal marktrisico van ca. € 0,7 mln. nadelig. Het resultaat van de grondexploitaties samen is positief wat ervoor zorgt dat de marktrisico’s kunnen worden gedekt uit de grondexploitaties (zie MPG 2026).
Projectrisico’s
Het totale projectrisicoprofiel bedraagt € 0,84 mln. Naar schatting zijn er € 0,19 mln aan projectkansen. Projectrisico’s die op kunnen treden zijn onder andere vervuiling in de bodem, vertragingsrisico’s, nadeelcompensatie aan derden en risico’s die ontstaan door de samenwerking met externe partijen (zie MPG 2026).
Reserve grondexploitaties
De reserve grondexploitatie dekt risico’s op lopende grondexploitaties.. Ook wordt de reserve ingezet voor de dekking van onrendabele toppen bij nieuwe projecten, kosten in de initiatieffase en specifieke onttrekkingen waarvoor de raad besluit.
De reserve wordt gevuld met winstnemingen, vrijvallende voorzieningen en verkoop van gronden buiten exploitatie. Om risico’s te kunnen blijven dekken, is een voldoende omvang van de reserve op de lange termijn essentieel. Dit wordt bewaakt via de prognose reserve grondexploitatie.
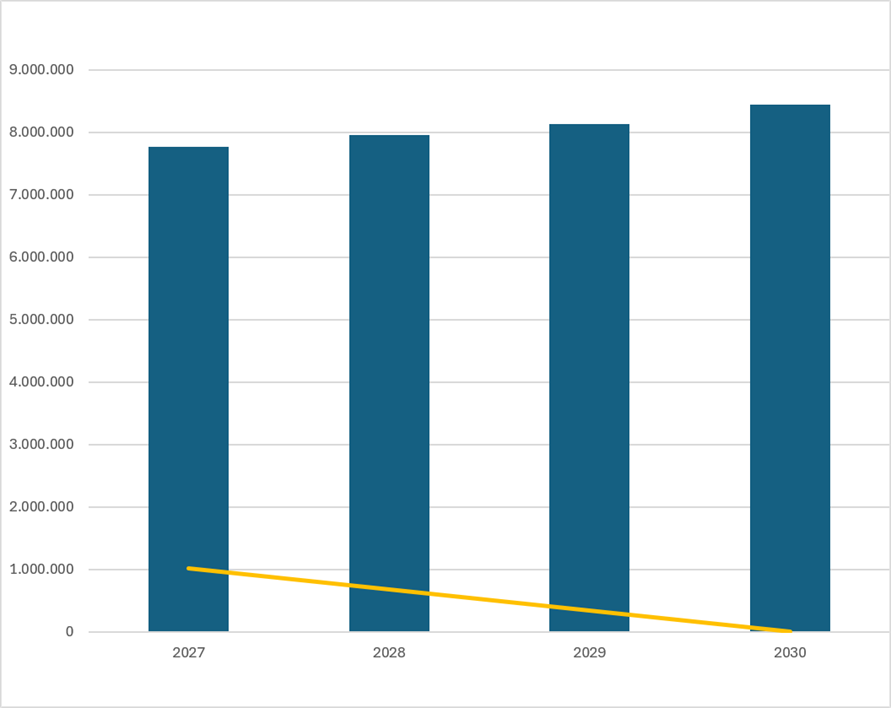
Op 1-1-2027 bedraagt de stand van de reserve naar verwachting € 7,8 mln. Op basis van de huidige portefeuille is de verwachting dat op 1-1-2030 circa € 8,4 mln. resteert als weerstandsvermogen (zie onderstaande figuur). Daarmee is het huidige risicoprofiel afgedekt.
Nota Kostenverhaal en Financiële Bijdragen en Verordening Sociaal Vereveningsfonds
Eind 2024 en begin 2025 is respectievelijk de Nota Kostenverhaal en Financiële Bijdragen en Verordening Sociaal Vereveningsfonds vastgesteld.
De nota Kostenverhaal geeft duidelijkheid over hoe de gemeente kosten voor ruimtelijke ontwikkelingen verhaalt op initiatiefnemers. Dit gebeurt op een transparante en uniforme manier. Bovenwijkse voorzieningen worden doorbelast op basis van de PPT-criteria (Profijt, Proportionaliteit, Toerekenbaarheid). Per woning wordt een vaste financiële bijdrage gevraagd voor het verbeteren van de fysieke leefomgeving. Deze bijdragen, samen met bijdragen uit gemeentelijke grondexploitaties, worden gestort in een bestemmingsreserve voor het verbeteren van de fysieke leefomgeving. Vanuit deze reserve co-financiert de gemeente investeringen. Bij winstgevende grondverkopen bij de gemeente kan extra worden toegevoegd vanuit de reserve van het grondbedrijf.
Volgens de Verordening Sociaal Vereveningsfonds dient er een bijdrage betaald te worden voor elke sociale huurwoning die niet wordt gerealiseerd afwijkend van het minimale percentage van 30%. Indien er in een project meer dan 30% wordt gerealiseerd kan er een bijdrage worden gedaan aan de initiatiefnemer vanuit het sociaal vereveningsfonds.
Toerekening plankosten in grondexploitaties
Bij het MPG 2026 is besloten om de interne plankosten die samenhangen met actieve grondexploitaties op een uniforme en transparante wijze toe te rekenen aan de betreffende grondexploitaties. Hiervoor wordt de plankostenscan als normatieve methodiek gehanteerd. Daarnaast wordt de structurele onttrekking uit de reserve grondexploitaties voor de dekking van capaciteit beëindigd, omdat deze werkwijze niet past binnen de financiële uitgangspunten voor een structurele dekking van personele lasten. Met dit besluit worden de kosten toegerekend aan de projecten waarvoor zij daadwerkelijk worden gemaakt en ontstaat een realistischer beeld van de financiële resultaten van de grondexploitaties.
Voor de komende jaren betekent dit dat bij nieuwe en herzien vast te stellen grondexploitaties de interne plankosten expliciet in de exploitatie worden opgenomen. Voor recent vastgestelde en herziene grondexploitaties, Dergmeerweg en Bogtmanweg, zijn de plankosten al geraamd op basis van deze werkwijze. Voor grondexploitaties die zich in de afrondende fase bevinden, worden geen aanvullende interne plankosten meer toegerekend. De lasten verschuiven hierdoor deels van de algemene personeelsbegroting naar de grondexploitaties, terwijl de totale gemeentelijke lasten per saldo niet toenemen. Wel zullen de resultaten van nieuwe grondexploitaties realistischer en mogelijk minder gunstig worden gepresenteerd, omdat de volledige met de planontwikkeling samenhangende kosten zichtbaar worden gemaakt. Op korte termijn leidt het beëindigen van de structurele onttrekking uit de reserve grondexploitaties tot een verbetering van de reservestand; op langere termijn zullen de plankosten bij nieuwe grotere gebiedsontwikkelingen in toenemende mate binnen de betreffende grondexploitaties worden verantwoord.
Met de jaarrekening 2026 zullen de eerste plankosten op basis van deze werkwijze worden doorbelast.