Doelstelling
Met dit overzicht van de lokale heffingen geven we een inzicht in welke heffingen er zijn. Ook laten we zien wat de tarieven zijn. Dit maakt duidelijk wat de financiële gevolgen zijn van eerder gemaakte beleidskeuzes. Het laat ook zien wat onze inwoners hiervoor moeten betalen.
Gemeentelijk beleid
In de Gemeentewet is bepaald welke belastingen door een gemeente geheven kunnen worden. Dit zijn de belastingen genoemd in de artikelen 220 tot en met 229d Gemeentewet. Ook zijn er belastingen die een gemeente heft op basis van andere wetten. Bijvoorbeeld de afvalstoffenheffing op basis van de Wet milieubeheer.
Het algemene uitgangspunt is dat tarieven kostendekkend moeten zijn. Dit beleid komt neer op ‘de gebruiker betaalt’. Bij de afvalstoffenheffing en de rioolheffing is het streven om 100% kostendekkend te zijn. Alleen voor grafrechten maken we een uitzondering. Die hoeven niet kostendekkend te zijn. Voor inwoners die niet in staat zijn bepaalde gemeentelijke belastingen te betalen is kwijtschelding mogelijk. Dit is mogelijk voor de afvalstoffenheffing, de rioolheffing en bij uitzondering voor de onroerendezaakbelastingen.
Inflatiecijfer
Voor de leges, de rioolheffing en de afvalstoffenheffing hebben we afgesproken dat we kostendekkende tarieven heffen voor zover dit mogelijk en acceptabel is. De onroerendezaakbelastingen en overige heffingen verhogen we met de inflatie, gebaseerd op het gemiddelde consumentenprijsindexcijfer (CPI). In de kadernota is bepaald dat dit gemiddelde wordt berekend over de periode van januari (t-1) tot en met december (t-1). Het CPI-gemiddelde over deze periode is 2,98%.
Overzicht lokale heffingen
De belangrijkste belastingen, rechten en leges die door ons worden geheven zijn:
- onroerendezaakbelastingen;
- afvalstoffenheffing;
- rioolheffing voor gebruikers;
- toeristenbelasting;
- forensenbelasting;
- grafrechten;
- precariobelasting;
- leges.
Elke soort lichten we verder toe.
Onroerendezaakbelastingen
Op grond van artikel 220 van de Gemeentewet heffen wij onroerendezaakbelastingen. Oftewel OZB. Voor gecombineerde panden wordt voor het woondeel een vermindering toegepast. Gecombineerde panden zijn panden waarbij een deel bedrijfsmatig wordt gebruikt en een deel als woning.
De inkomsten voor 2027 zijn geschat op een totaal van € 14.818.000. Dit is inclusief de inflatiecorrectie van 2,98%, de meeropbrengst vanwege het realiseren van nieuwbouwwoningen, de afdracht aan het Ondernemersfonds Schagen en het compensatiebudget voor sport en cultuur. Dit laatste gaat om de 3% extra opbrengst van sportcomplexen en culturele complexen.
De tarieven voor 2027 zijn nog niet bekend. De hertaxatie naar peildatum 1 januari 2026 is nog niet afgerond. Uiterlijk in december 2026 komen we met een voorstel om deze tarieven vast te stellen. Bij de berekening van de tarieven zal rekening worden gehouden met de uitkomsten van de herwaardering. Bij een stijging van de WOZ-waarde daalt het tarief. Zo pakt de herwaardering opbrengst neutraal uit. Andersom zal bij een daling van de WOZ-waarde het tarief stijgen. WOZ staat voor waardering onroerende zaken.
Afvalstoffenheffing
De Verordening op de heffing en invordering van afvalstoffenheffing regelt de heffing en invordering van de gemeentelijke afvalstoffen. Oftewel de kosten van het ophalen van het huishoudelijk afval. Afvalstoffenheffing kan worden geheven op grond van artikel 15.33 van de Wet Milieubeheer. De aanslag afvalstoffenheffing wordt vastgesteld aan de hand van het aantal personen dat op 1 januari van het belastingjaar bij een huishouden staat ingeschreven.
De gemeentelijke afvalstoffenheffing wordt voor een groot deel bepaald door het tarief uit de dienstverleningsovereenkomst (DVO) met de Huisvuilcentrale (HVC). Het DVO-tarief stijgt jaarlijks mee met het consumentenprijsindexcijfer en een loonkostencompensatie.
Naast de kosten vanuit de DVO met HVC rekenen we ook een deel van de kosten voor straatreiniging, invordering, verhaal en kwijtschelding toe aan de heffing.
Overzicht kostendekking tarief:
Kostendekkendheid afval (x1000) | 2026 | 2027 |
|---|---|---|
Kosten taakveld afval, incl. (omslag)rente | 7.153 | 7.893 |
Kosten taakveld Verkeer en vervoer | 220 | 188 |
Inkomsten, excl. heffingen | -816 | -638 |
Netto kosten | 6.556 | 7.444 |
Toe te rekenen kosten: | ||
Overhead incl. (omslag)rente | 103 | 111 |
BTW | 1.515 | 1.664 |
A. Totale kosten | 8.174 | 9.218 |
Opbrengst heffingen | -8.363 | -9.392 |
Kwijtschelding | 189 | 215 |
B. Totale opbrengsten | -8.174 | -9.177 |
B-A | 0 | 41 |
kostendekkenheid | 100% | 100% |
De kosten voor afvalinzameling en -verwerking stijgen door reguliere indexatie en de verdere uitvoering van maatregelen uit het grondstoffenbeleid, waaronder de uitrol van papiercontainers, restafvalinzameling op afstand en GFT-inzameling bij hoogbouw.
Daarnaast nemen de verwerkingskosten toe doordat het Rijk hogere belastingen en heffingen oplegt aan afvalverbranding. Met name de CO2-heffing stijgt als gevolg van aangescherpte landelijke regelgeving en een afnemende vrijstelling voor afvalverbrandingsinstallaties. Ook de afvalstoffenbelasting en de per 2026 ingevoerde vrachtwagenheffing leiden tot hogere kosten voor verwerking en transport van afval. Deze ontwikkelingen hebben een structureel karakter en zullen naar verwachting ook de komende jaren leiden tot hogere kosten. De BTW die we toerekenen in de afvalstoffenheffing stijgt ook als gevolg van de gestegen kosten.
Daartegenover staan lagere opbrengsten uit verpakkingsafval. Op basis van de nieuwe samenwerkingsovereenkomst met Verpact wordt de vergoeding voor PMD vanaf 2026 niet langer voornamelijk bepaald door de ingezamelde hoeveelheid, maar door de kwaliteit van het ingezamelde materiaal. Hierdoor ligt de voorschotvergoeding aanzienlijk lager dan in voorgaande jaren. Bovendien wijzen de eerste kwaliteitsmetingen erop dat de uiteindelijke vergoeding mogelijk verder afneemt. Daarnaast worden de kosten van het nieuwe kwaliteitmeetsysteem gedeeltelijk aan gemeenten doorberekend.
Door bovenstaande componenten stijgt het tarief voor 2027 met 9 %.
Afvalstoffenheffing | 2026 | 2027 |
|---|---|---|
1 persoon | 350,- | 382,- |
2 personen | 412,- | 449,- |
3 personen | 412,- | 449,- |
≥ 4 personen | 446,- | 486,- |
extra container | 223,- | 243,- |
De totale opbrengst van de afvalstoffenheffing was geraamd op € 8.472.472,- en wordt
€ 9.391.606.
Rioolheffing
In maart 2023 is het Programma Stedelijk Water en Riolering vastgesteld. Oftewel PSWR. In het vastgestelde PSWR 2023-2027 was een tarief opgenomen van € 269,- voor het jaar 2027. Omdat de uitvoering van deze werkzaamheden van veel factoren afhankelijk is, is het van belang dit jaarlijks te actualiseren. Na verwerking van de investeringen volgend uit het PSWR en actualisatie van investeringen riolering 2027 blijkt dat het tarief aangepast moet worden naar € 242,-. Hierbij begroten we realistisch, houden we rekening met de aangenomen motie en wijken we hierdoor af van het voorgenomen tarief van € 269,- uit het PSWR.
Overzicht kostendekking tarief
Kostendekkendheid rioolheffing (x1000) | 2026 | 2027 |
|---|---|---|
Kosten taakveld riolering, incl. (omslag)rente | 4.785 | 4.878 |
Inkomsten, excl. heffingen | -50 | -55 |
Netto kosten | 4.735 | 4.822 |
Toe te rekenen kosten: | ||
Overhead incl. (omslag)rente | 800 | 694 |
BTW | 838 | 869 |
A. Totale kosten | 6.373 | 6.385 |
Opbrengst heffingen | 6.228 | 6.468 |
Kwijtschelding | 114 | 114 |
B. Totale opbrengsten | 6.114 | 6.354 |
B-A | -259 | -31 |
Dekkingspercentage (exc mut. Voorz) | 96% | 100% |
Bij de berekening van de kostendekkendheid wordt dit jaar afgeweken van de uitgangspunten uit het Programma Stedelijk Water en Riolering (PSWR). In het PSWR is uitgegaan van een formatie van 9,0 fte, terwijl de verwachte werkelijke inzet uitkomt op 7,9 fte. Hierdoor vallen de toegerekende overheadkosten lager uit. Tegelijkertijd wordt aanvullend gebruikgemaakt van externe inhuur, waardoor de directe kosten op het taakveld riolering toenemen. Per saldo leidt dit tot een verschuiving van kosten. Daarnaast is rekening gehouden met inflatie. Dit resulteert in een tariefstijging van 3%, waarmee invulling wordt gegeven aan de door de raad aangenomen motie bij de begroting 2026.
De rioolheffing wordt door ons geïnd als retributie die wordt geheven wanneer een bouwwerk is aangesloten op riolering. Dit is volgens de definitie van de Leidraad Riolering. Percelen die niet zijn aangesloten op de riolering zijn niet heffingsplichtig. Voor 2027 bedragen de tarieven:
- tot en met 99.750 m3 waterverbruik een tarief van € 242,- per eenheid van 350 m3 gebruik, waarbij een gedeelte van 350 m3 naar boven wordt afgerond;
- vanaf 99.751 m3 een tarief van € 242,- per eenheid van 750 m3 gebruik, waarbij een gedeelte van 750 m3 naar boven wordt afgerond.
De inkomsten uit de rioolheffing waren begroot op € 6.603.978 en worden € 6.468.384.
Toeristenbelasting
De gemeente Schagen heeft twee tarieven voor de toeristenbelasting.
- Het tarief van € 2,19 geldt voor steeds wisselende mobiele kampeeronderkomens op een kampeerterrein. Onder mobiele kampeeronderkomens wordt verstaan: tenten, vouwwagens, kampeerauto’s, toercaravans en soortgelijke onderkomens.
- Het tarief van € 2,40 geldt voor alle andere vormen van verblijf.
Er gelden forfaitaire tarieven voor kampeerplaatsen die toeristen voor een lange periode achtereen tot hun beschikking hebben. Bij campings met jaarplaatsen, seizoenplaatsen of maandarrangementen is namelijk een registratie per nacht niet uitvoerbaar. Daarom zijn de volgende forfaitaire tarieven 2027 opgenomen voor steeds wisselende mobiele kampeeronderkomens:
Vaste jaarplaats | 2,3 personen x 53,7 nachten x € 2,19 | € 270,49 |
|---|---|---|
Vaste seizoenplaats | 2,4 personen x 53,6 nachten x € 2,19 | € 281,72 |
Seizoenplaats | 2,4 personen x 52,9 nachten x € 2,19 | € 278,04 |
Voorseizoenarrangement | 2,2 personen x 30 nachten x € 2,19 | € 144,54 |
Verlengd voorseizoenarrangement | 2,3 personen x 39 nachten x € 2,19 | € 196,44 |
Naseizoenarrangement | 2,2 personen x 18 nachten x € 2,19 | € 86,72 |
Maandarrangement | 2,1 personen x 12 nachten x € 2,19 | € 55,19 |
De totale opbrengst van de toeristenbelasting is geschat op € 3.722.000.
Forensenbelasting
Forensenbelasting wordt geheven wanneer natuurlijke personen meer dan 90 dagen van het belastingjaar voor zichzelf of hun gezin een gemeubileerde woning beschikbaar houden zonder dat zij in de gemeente hun hoofdverblijf hebben.
In onze gemeente zijn ongeveer 3.400 personen belastingplichtig voor de forensenbelasting. De totale opbrengst van de forensenbelasting is geschat op € 2.487.000.
De forensenbelasting kent 2 tarieven. Één tarief voor stacaravans en één tarief voor woningen. Dit geldt ook voor recreatiewoningen.
Het tarief voor stacaravans bedraagt in 2026 € 409,80.
Het tarief voor woningen bedraagt in 2026 € 959,75.
Grafrechten
Grafrechten heffen we op basis van de Verordening op de heffing en invordering van grafrechten. In 2021 is de Beheersverordening gemeentelijke gedenkparken gemeente Schagen 2022 vastgesteld. Naar aanleiding van deze Beheersverordening hebben we de tarieven in de verordening grafrechten onderzocht en bijgesteld met een inflatiecorrectie van € 2,98%.
Voor het begraven of bijzetten van stoffelijke overschotten worden aanslagen grafrechten opgelegd. Dit gaat om het gebruik van de begraafplaats en om het door of vanwege de gemeente verlenen van diensten in verband met het begraven en het bijzetten. De inkomsten voor 2027 worden geraamd op € 173.000,-.
Overzicht kostendekkendheid
Kostendekkendheid Begraafplaatsen (x1000) | 2026 | 2027 |
|---|---|---|
Kosten taakveld riolering, incl. (omslag)rente | 365 | 406 |
Inkomsten, excl. heffingen | 0 | 0 |
Netto kosten | 365 | 406 |
Toe te rekenen kosten: | ||
Overhead incl. (omslag)rente | 165 | 177 |
A. Totale kosten | 530 | 584 |
Opbrengst heffingen | -168 | -173 |
Kwijtschelding | 0 | 0 |
B. Totale opbrengsten | -168 | -173 |
B-A | 362 | 410 |
Dekking | 32% | 30% |
De kosten van de gedenkparken stijgen jaarlijks onder invloed van inflatie. De opbrengsten ontwikkelen zich daarentegen minder voorspelbaar en laten de afgelopen jaren een dalende trend zien. In het afgelopen jaar was wel sprake van een lichte stijging ten opzichte van het jaar ervoor. Omdat de vraag moeilijk te voorspellen is, blijven de opbrengsten onzeker. Hierdoor is de kostendekkendheid gedaald van 32% naar 30%.
Leges
Leges heffen we voor diensten die we als gemeente hebben geleverd. In de tarieventabel, die bij de verordening hoort, worden de bedragen genoemd die we voor diverse verleende diensten heffen. Voor een aantal diensten worden de tarieven door het Rijk voorgeschreven, bijvoorbeeld bij reisdocumenten. Bij het vaststellen van de tarieven gaan we er van uit dat deze 100% kostendekkend zijn. De tarieventabel leges is onderverdeeld in drie titels en is ingericht volgens de modelverordening van de Vereniging Nederlandse Gemeenten:
• Titel 1 Algemene dienstverlening bijvoorbeeld: burgerlijke stand, reisdocumenten, winkeltijden et cetera;
• Titel 2 Dienstverlening die valt onder de fysieke leefomgeving of omgevingsvergunning, de Wet algemene bepalingen omgevingsrecht;
• Titel 3 Dienstverlening die valt onder de Europese Dienstenrichtlijn: horeca, evenementen en dergelijke.
Voor titel 1 en 2 mogen de opbrengsten van alle diensten binnen een titel niet hoger zijn dan de uitgaven. Binnen een titel mag een dienst dus meer dan 100% kostendekkend zijn, zolang deze gecompenseerd wordt door een lagere kostendekking. Voor titel 3 geldt de kostendekking per dienst.
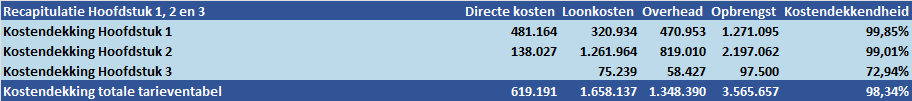
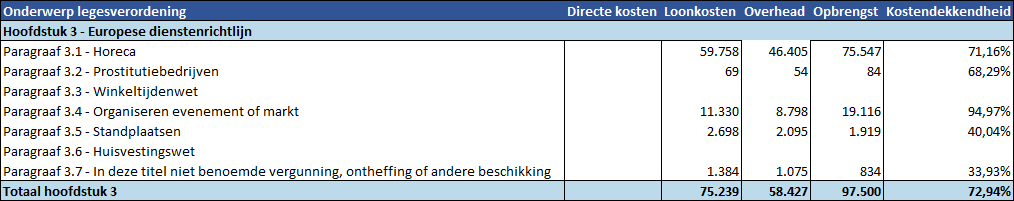
De totale opbrengst aan leges is geschat op €3.565.657,- zoals te zien is in onderstaand overzicht:
Titel 1 algemene dienstverlening
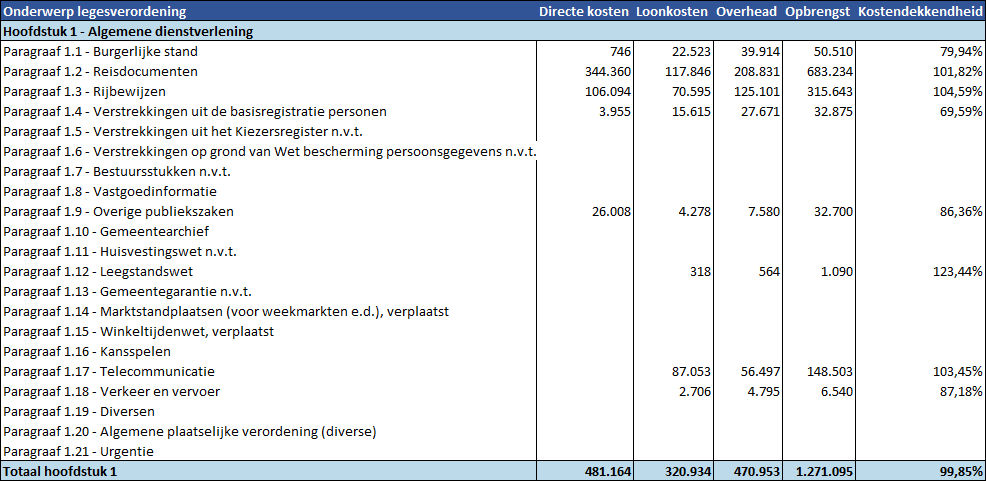
Bij titel 1 is weinig ruimte om de tarieven te verhogen. De opbrengsten komen voornamelijk door paspoorten en rijbewijzen. Deze tarieven zijn op dit moment gelijk aan het maximale bedrag.
Titel 2 dienstverlening vallend onder fysieke leefomgeving/omgevingsvergunning
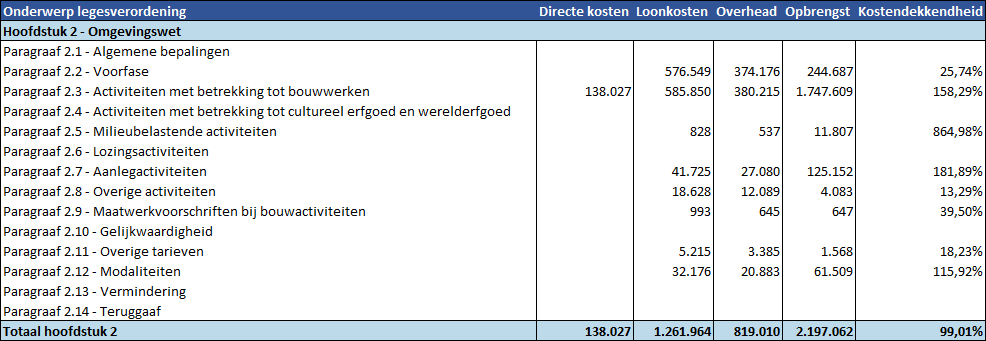
De kostendekking van titel 2 is onder de 100% kostendekking. Hoewel er getoetst wordt op de gehele verordening wordt u geadviseerd om onder deze grens te blijven. Het is namelijk goed mogelijk dat de jurisprudentie wijzigt met betrekking tot kruis subsidiëring. Dit kan gevolg hebben tot een toename in bezwaar- en beroepsprocedures.
Titel 3 Dienstverlening vallend onder Europese Dienstenrichtlijn
Dit is een klein onderdeel van de legesverordening. Hij bestaat voor een groot deel uit evenementenvergunningen. Vanwege de maatschappelijke betekenis ervan is dit bij veel gemeenten niet kostendekkend.
Overige gemeentelijke belastingen/heffingen
Naast de genoemde verordeningen zijn er nog een aantal met een relatief lage belastingopbrengst. Deze verordeningen hebben betrekking op precariobelasting, marktgelden, staangelden, campergelden, havengelden en liggelden.
Kwijtschelding
Wij bieden aan inwoners met een minimum inkomen de mogelijkheid om kwijtschelding aan te vragen. Er wordt in principe alleen nog kwijtschelding verleend voor de afvalstoffenheffing en de rioolheffing. De onroerendezaakbelasting voor gebruikers van woningen is afgeschaft. Kwijtschelding voor de onroerendezaakbelastingen voor eigenaren is alleen mogelijk op de voorwaarde dat er geen overwaarde op de woning zit.
De norm voor het verlenen van kwijtschelding is gesteld op 100% van de bijstandsnorm. Dit is het maximale dat is toegestaan.
Inwoners die in aanmerking komen voor kwijtschelding hoeven niet ieder jaar opnieuw kwijtschelding aan te vragen. Is er in 2026 kwijtschelding verleend? Dan toetsen we automatisch voor belastingjaar 2027 of de inwoner weer in aanmerking komt voor kwijtschelding. De inwoner krijgt automatisch kwijtschelding wanneer deze toets positief is. Gemiddeld 65% van de kwijtscheldingen wordt op deze manier verleend.
Overzicht tarieven lokale heffingen
In onderstaande tabel zijn de tarieven voor 2027 van de belangrijkste gemeentelijke belastingen opgenomen.
Soort heffing | Tarief 2026 | Tarief 2027 | Stijgings-percentage | Baten 2027 | Kwijtschelding |
|---|---|---|---|---|---|
Onroerende zaakbelastingen | € 14.818.000 | € 0 | |||
Woningen | |||||
Eigenarenbelasting als percentage van de WOZ waarde | 0,0986% | nnb* | |||
Niet woningen | |||||
Eigenarenbelasting als percentage van de WOZ waarde | 0,2369% | nnb* | |||
Gebruiker als percentage van de WOZ waarde | 0,1706% | nnb* | |||
Afvalstoffenheffing | € 9.391.606 | € 215.000 | |||
Eenpersoons huishouden | 350 | 382 | 9% | ||
Twee- en driepersoons huishouden | 412 | 449 | 9% | ||
Vier- en meerpersoons huishouden | 446 | 486 | 9% | ||
Extra container | 223 | 243 | |||
Rioolheffing | € 6.468.384 | € 114.000 | |||
t/m 99.750 m3 bedraagt het tarief per 350 m3 | 235 | 242 | 3% | ||
vanaf 99.751 m3 bedraagt het tarief per 750 m3 | 235 | 242 | 3% | ||
Toeristenbelasting | € 3.722.000 | € 0 | |||
Vaste jaarplaats; 2,3 personen x 53,7 nachten x 2,19 | 263,08 | 270,49 | 2,98% | ||
Vaste seizoenplaats; 2,4 personen x 53,6 nachten x € 2,19 | 274,00 | 281,72 | 2,98% | ||
Seizoenplaat; 2,4 personen x 52,9 x € 2,19 | 270,42 | 278,04 | 2,98% | ||
Voorseizoenarrangement; 2.2 personen x 30 nachten x € 2,19 | 140,58 | 144,54 | 2,98% | ||
Verlengd voorseizoenarrangement; 2,3 personen x 39 nachten x € 2,19 | 191,06 | 196,44 | 2,98 | ||
Naseizoenarrangement; 2,2 personen x 18 nachten x 2,13 | 84,35 | 86,72 | 2,98% | ||
Maandarrangement; 2,1 personen x 12 nachten x € 2,13 | 53,68 | 55,19 | 2,98% | ||
Forensenbelasting | € 2.487.000 | € 0 | |||
Stacaravans | 397,95 | 409,80 | 2,98% | ||
Woningen | 932,00 | 959,75 | 2,98% |
* De hertaxatie voor peildatum 1 januari 2026 is nog niet afgerond. Afhankelijk van de herwaardering kan het tarief stijgen of dalen omdat dit samenhangt met de hoogte van de WOZ waarden.
Lastendruk
Onder de woonlasten wordt verstaan het gemiddelde bedrag dat een huishouden in een gemeente betaald aan OZB, rioolheffing en afvalstoffen. Het Centrum voor Onderzoek van de Economie van de Lagere Overheden (COELO) doet jaarlijks onderzoek naar de ontwikkelingen met betrekking tot de gemeentelijke belastingen en heffingen.
Bij de berekening van het gemiddelde bedrag dat een huishouden in een bepaalde gemeente aan gemeentelijke woonlasten betaalt, worden de OZB, rioolheffingen en afvalstoffenheffing betrokken.
In vergelijking tot andere gemeenten, zit Schagen iets boven het gemiddelde. Dit is relatief omdat de woonlasten landelijk sterk uiteen lopen. In belangrijke mate wordt het veroorzaakt door de gemaakte keuzes van de gemeenten, zoals; uitbesteden afval, het dekkingspercentage en waar de lasten worden neergelegd (eigenaar, gebruiker of beiden).
In de tabel hieronder is zichtbaar hoe de woonlasten in 2026 van omliggende gemeenten zich verhouden tot de situatie in Schagen:
Gemeente | OZB aanslag woningen met gemiddelde waarde | Afvalstoffen-heffing | Rioolheffing | Woonlasten 2026 |
|---|---|---|---|---|
Bloemendaal | 1278 | 654 | 347 | 2.279 |
Bergen NH | 668 | 353 | 234 | 1.255 |
Den Helder | 319 | 523 | 216 | 1.058 |
Dijk en Waard | 373 | 303 | 255 | 931 |
Hollands Kroon | 322 | 380 | 222 | 924 |
Medemblik | 558 | 392 | 222 | 1.172 |
Opmeer | 610 | 484 | 281 | 1.375 |
Schagen | 476 | 412 | 235 | 1.123 |
Bron: Coelo 2026. | ||||
Gegevens over 2027 zijn nog niet bekend | ||||
De gemeente Rijssen-Holten is de gemeente met de laagste woonlasten (€ 669,-); de gemeente Bloemendaal heeft de hoogste woonlasten (€ 2.279,-). De gemiddelde woonlasten bedragen € 1.095,-.
De gemiddelde woonlasten en de rangorde voor een meerpersoonshuishouden in de regiogemeenten bedragen volgens de Coelo-atlas voor 2026:
Gemeente | Bedrag | Rangorde |
|---|---|---|
Bloemendaal | 2.279 | 342 |
Bergen NH | 1.255 | 290 |
Den Helder | 1.058 | 151 |
Dijk en Waard | 931 | 35 |
Hollands Kroon | 1.024 | 107 |
Medemblik | 1.172 | 247 |
Opmeer | 1.375 | 320 |
Schagen | 1.123 | 212 |